


Pizza y productos afines en equilibrio entre practicidad y calidad. Despegan las focaccias
Pizza y productos afines en equilibrio entre practicidad y calidad. Despegan las focaccias
- Information
En el mercado de la pizza y productos afines, tanto en la oferta ambiente como en la de congelados, la industria capta los nuevos hábitos de consumo, entre recetas clean label y el auge de los formatos snack.
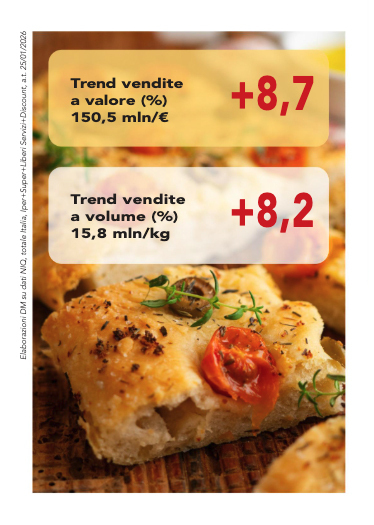
El sector, entendido como una cesta de especialidades blandas (focaccias), pizzas frescas, bases para pizza y preparados, en el año terminado en enero de 2026 alcanza en Italia una facturación de 150,5 millones de euros, registrando un nuevo +8,7% respecto al año anterior, después del +17,8 de 2024. En volumen se han vendido más de 15,8 millones de kilogramos, lo que pone de manifiesto un crecimiento del +8,2% (datos de NIQ, total Italia, Hiper+Súper+Servicios libres+Discount).
Evolución por áreas geográficas y canales de distribución
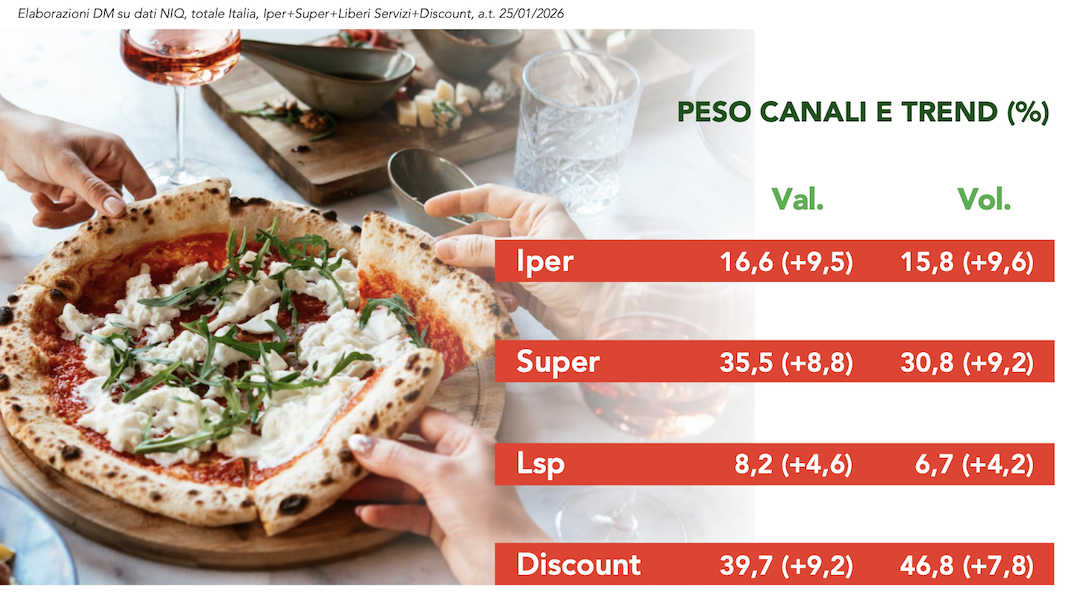
En valores absolutos, la mayor parte de la facturación, más de 50 millones de euros, se genera en el Área1, pero es en el Área 4 donde se registra el mayor incremento porcentual en valor (+23,3%), acompañado de un crecimiento en volumen del +25,1%. También el Área 3 muestra un comportamiento superior a la media nacional, con un aumento del 11,2% en valor y del 11,7% en volumen, mientras que el Área 2 crece un 6,1% en valor y un 4% en volumen. En cuanto a los canales de distribución, los mayores incrementos en valor se han producido en los hipermercados (+9,5%) y en los discount (+9,2%). Los hipermercados confirman la misma evolución también en volumen (+9,6%), mientras que los discount se quedan en +7,8%. En términos de cuota de mercado, los discount lideran tanto en valor (39,7%) como en volumen (46,8%), seguidos de los supermercados (35,5% en valor y 30,8% en volumen), los hipermercados (16,6% en valor y 15,8% en volumen) y los servicios libres (8,2% en valor y 6,7% en volumen).
Las focaccias impulsan el mercado
El sector muestra un comportamiento muy diferente según el tipo de producto. «Las que impulsan toda la cesta —observa Matilde Ciroldi, de NIQ— son las especialidades blandas (focaccias), una categoría core que por sí sola representa el 63,6% de la facturación total. Con 105 millones de euros generados en el último año, el segmento registra un incremento en valor del 16%, acompañado de un crecimiento en volumen igualmente significativo (+18%) después del ya excepcional +33,1% del año anterior». El impulso procede transversalmente de todos los formatos de la Gdo, pero es el canal discount el que destaca por el crecimiento de la facturación (+24,5%) y de los volúmenes (+22,7%), con una cuota de mercado que asciende al 29,5% de la facturación total (+2% sobre 2024). Les siguen los supermercados, que registran incrementos del 13,3% en valor y del 15,9% en volumen y que son el principal canal por sales location, con el 41,6% en valor. También los hipermercados muestran una evolución positiva (+14,7% en valor y +17,8% en volumen), sostenida por una ampliación del surtido: una media de 9,3 referencias vendidas, +1% respecto al año pasado. La sales location en volumen, en cambio, se sitúa en 18,8%.
Flaquean los segmentos menores
En el extremo opuesto, aparecen señales de ralentización en todos los segmentos menores. Las pizzas frescas, después de una evolución sustancialmente estable el año pasado, bajan a 35,3 millones de euros de facturación (23,5% de la facturación total), con una contracción del -3,5% en valor y del -3,2% en volumen. «En territorio negativo —concluye Matilde Ciroldi— también se encuentra el subsegmento de pizzas preparadas de larga conservación, que apenas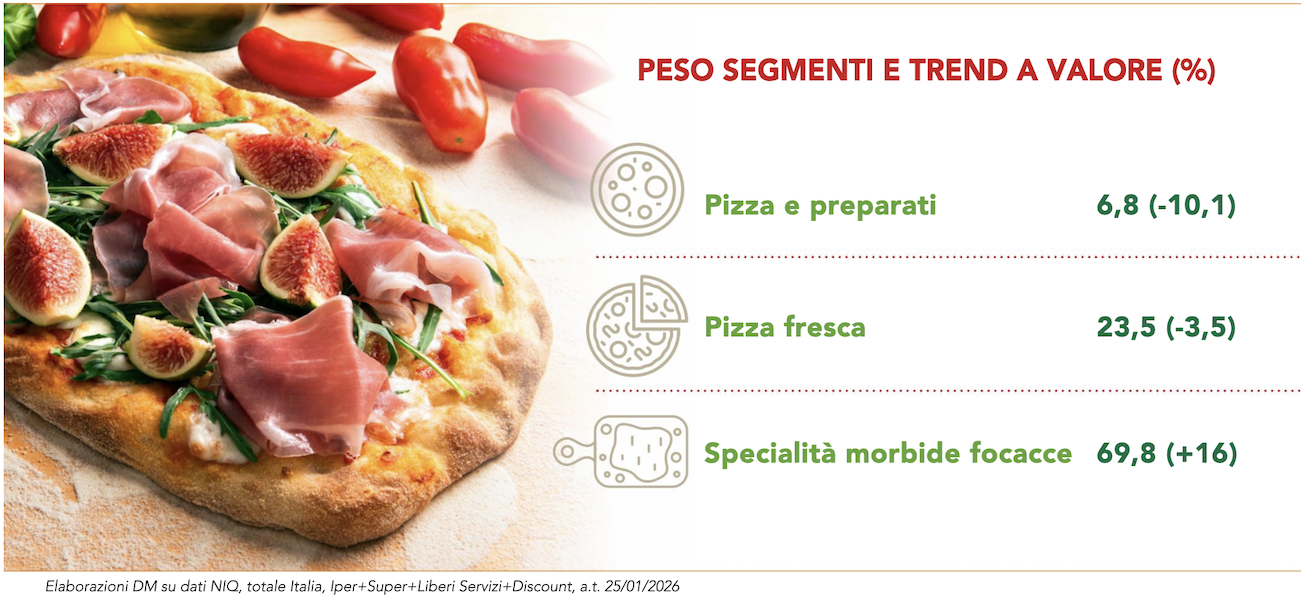 representa el 5% del volumen de negocio total y retrocede un -7,4% en valor y un -7,9% en volumen después, eso sí, de un crecimiento de dos dígitos en 2024. También es negativa la evolución del segmento de bases para pizza, que continúa el declive ya observado el año anterior. De hecho, el sector registra una contracción del 30,2% en valor, después del ya significativo -27,6% del año anterior, acompañada de una caída del 27,2% en volumen. Más contenida es, en cambio, la caída de los preparados para pizza, que en el último año registra una tendencia del -11% en valor y del -11,9% en volumen».
Lee más sobre DM Magazine marzo 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
