


Free from e intolerancias: sin... compromisos con el sabor
Free from e intolerancias: sin... compromisos con el sabor
- Information
En el mercado de los productos free from hay un aspecto que todas las empresas subrayan con fuerza: el consumidor no debe hacer renuncias en lo que respecta a las características organolépticas.
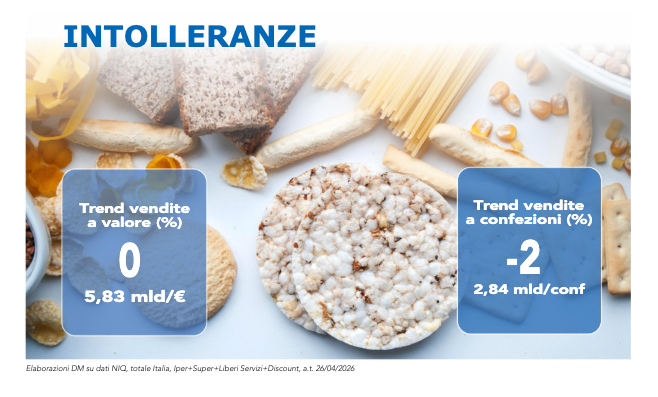
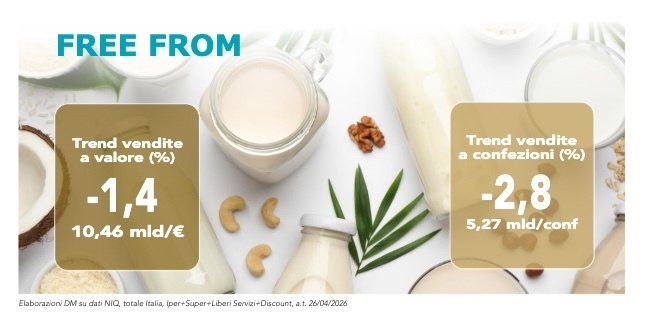 El sector está muy diversificado y su evolución se analizará aquí separando los segmentos definidos genéricamente como free from y los dedicados a las intolerancias (al gluten y a la lactosa). Pasando, por tanto, a examinar el free from, en el año terminado el 26 de abril 2026 (datos de NIQ, total Italia, Hipermercados+Supermercados+Autoservicios+Discount), la catogoria registra una facturación de casi 10,5 miles de millones de euros, con un descenso del 1,4%. Es aún más significativa la contracción de los envases vendidos, que descienden a 5,27 miles de millones, con una caída del 2,8%. El desajuste entre valor y volumen se explica por la evolución del precio medio, que crece un 1,5%, hasta alcanzar 1,99 euros por envase. «Si limitamos el análisis al perímetro I+S+LS —declara Ludovica Zarba, de NIQ—, el mercado free from vale algo menos de 9,81 miles de millones de euros, con un descenso del 1,4%, mientras que los envases descienden un 2,7%, situándose en 4,9 miles de millones, y el precio medio crece un 1,3%. La presión promocional está disminuyendo (-0,5%) y se observa una ligera contracción del surtido, con una reducción del 2,8% de las referencias por punto de venta, señal de una racionalización de la oferta». En cuanto al mercado de los productos para las intolerancias, en el total de Italia, excluidas las droguerías, el sector alcanza un valor ligeramente inferior a 5,83 miles de millones de euros, estable respecto al año anterior. Los envases descienden, en cambio, un 2%, quedándose ligeramente por debajo de 2,84 miles de millones, mientras que su precio medio crece más de un 2,1%, hasta alcanzar 2,05 euros y confirmando un posicionamiento premium. Si nos centramos, en cambio, en el perímetro I+S+LS, el valor supera 5,51 miles de millones de euros, con un crecimiento de solo el 0,1%, frente a una contracción en envases del 1,9%.
Análisis de las áreas geográficas
 Pasemos ahora al análisis de las áreas. En cuanto a los productos definidos simplemente como free from, en el mercado total (excluidas las droguerías), el Área 1 sigue siendo la primera por volumen de negocio, con 3,24 miles de millones de euros, pero registra un descenso del 2,3% en valor y una pérdida de envases superior al 3,3%. «El precio medio —continúa Ludovica Zarba— crece aproximadamente un 1%, contribuyendo al descenso de los volúmenes, que también se ven perjudicados por una reducción de las referencias por punto de venta de más del 3,8%. Un panorama similar surge también en el Área 2, donde la facturación desciende a 2,24 miles de millones de euros (-1,7%), con los envases disminuyendo un 3,4% y un precio medio que crece un 1,7%, con un valor unitario de 1,99 euros. Aquí la reducción del surtido es marcada, con un recorte cercano al 4,3% de las referencias. El Área 3 muestra un descenso más contenido: el mercado roza 2,68 miles de millones de euros, con una caída del 1,3%, mientras que los envases disminuyen un 2,9%. El precio medio crece un 1,6%, hasta alcanzar 1,97 euros. En sentido contrario, destaca el Área 4, la única que no registra un descenso (+0%) y que cierra el último año con casi 2,31 miles de millones de euros. En este caso, los envases caen
 un 1,7%, mientras que el aumento del precio medio ronda el 1,8%. Se reduce la profundidad del surtido (-2,5%), seguida de la intensidad promocional, con -0,7%». El análisis territorial del mercado de los productos para las intolerancias, en cambio, muestra una mayor solidez. En el Área 1, el mercado supera 2,04 miles de millones de euros, con una contracción del 1,8%, y también las ventas en envases registran una caída del 3,4%, con un aumento del precio medio, del 1,6%. En el Área 2, la facturación asciende a 1,19 miles de millones de euros, con un incremento del 0,6%, mientras que los envases disminuyen un 1,8%; aquí el precio medio crece más de un 2,4%. El Área 3 roza 1,42 miles de millones de euros, con un aumento del 1,1%, con ventas en envases que se contraen un 0,7% y precios medios que crecen aproximadamente un 1,8%. La más dinámica de las áreas sigue siendo también en este caso el Área 4, que logra un incremento del valor superior al 1,6%, llegando casi a 1,18 miles de millones de euros, a pesar de la ligera caída de los envases, gracias a un aumento del precio medio superior al 3,3%.
Evolución de los segmentos
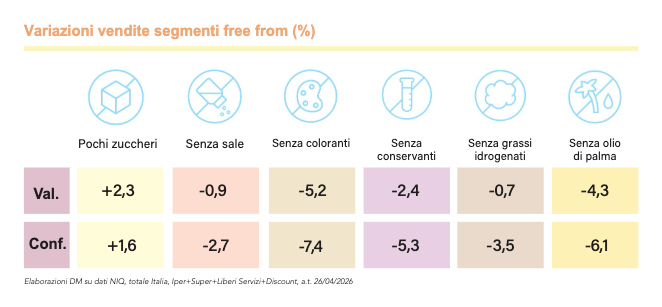
Al dividir los segmentos en función de las declaraciones presentes en los envases, vemos que, en términos de ventas en valor, son los productos con la mención «sin gluten» los que tienen la mayor dimensión económica, con más de 3,65 miles de millones de euros, con un descenso aproximado del 2,2% respecto al año anterior. La contracción también afecta a los envases, que descienden a algo menos de 1,67 miles de millones, con una reducción superior al 5,4%. El precio medio aumenta, pasando de 2,12 a 2,19 euros (+3,3%), y el surtido muestra una pérdida que alcanza casi el 2,8% de las referencias por punto de venta. Inmediatamente después, en términos de dimensión económica, se sitúan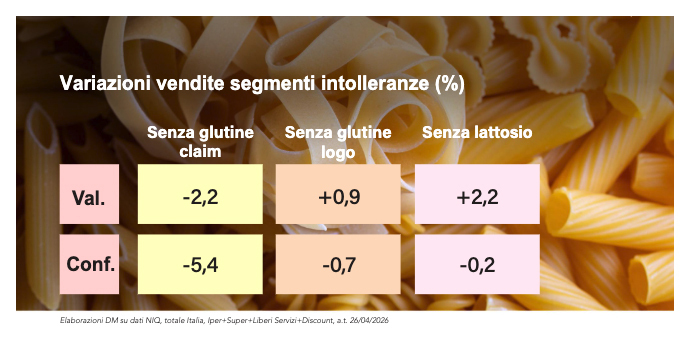 los productos con la declaración «sin conservantes», con una facturación de 3,39 miles de millones de euros, con un ligero descenso (-2,4%). Pero son los envases vendidos los que sufren la reducción más marcada, con una contracción del 5,3% que los hace descender por debajo de 1,53 miles de millones. El precio medio, por el contrario, crece de 2,15 a 2,22 euros, con un aumento de casi el 3%. El surtido sigue siendo amplio, aunque registra un recorte de más del 3,4%. Entre los segmentos de alta relevancia económica destaca después el de «sin lactosa», que alcanza una facturación de 2,46 miles de millones de euros, con un crecimiento del 2,2%. Los envases, cuyas ventas caen un 0,2%, se sitúan en casi 1,31 miles de millones, mientras que el precio medio aumenta un 2,4%, pasando de 1,83 a 1,88 euros. Más dinámico es el segmento «pocos azúcares», que supera 2,11 miles de millones de euros de facturación, con un crecimiento del 2,3%. A diferencia de las otras grandes declaraciones, aquí también las ventas en envases muestran una evolución positiva y aumentan un 1,6%, superando 1,21 miles de millones. El precio medio se mantiene sustancialmente estable, con un crecimiento limitado al 0,6% (de 1,74 a 1,75€). El surtido sigue siendo relativamente amplio, aunque con un ligero descenso (inferior al 0,8%). El panorama es más crítico para otras declaraciones históricas, como «sin colorantes» y «sin aceite de palma», ambas por encima de mil quinientos millones de euros, pero caracterizadas por dinámicas negativas. El segmento «sin colorantes» desciende a casi 1,39 miles de millones de euros, con una contracción del 5,2% en valor y una pérdida de envases del 7,4%, compensada solo parcialmente por un aumento del precio medio (+2,4%). El segmento «sin aceite de palma» retrocede, en cambio, a 1,68 miles de millones de euros, con una caída del 4,3% en valor y una reducción de los envases superior al 6,1%.
Leer más sobre DM Magazine Junio 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
