Leche y derivados: los productos funcionales impulsan la recuperación del valor
Leche y derivados: los productos funcionales impulsan la recuperación del valor
- Information
Desde los productos sin lactosa y los formatos pequeños hasta las soluciones de alta digestibilidad, las empresas responden a las nuevas necesidades de bienestar y consumo consciente.
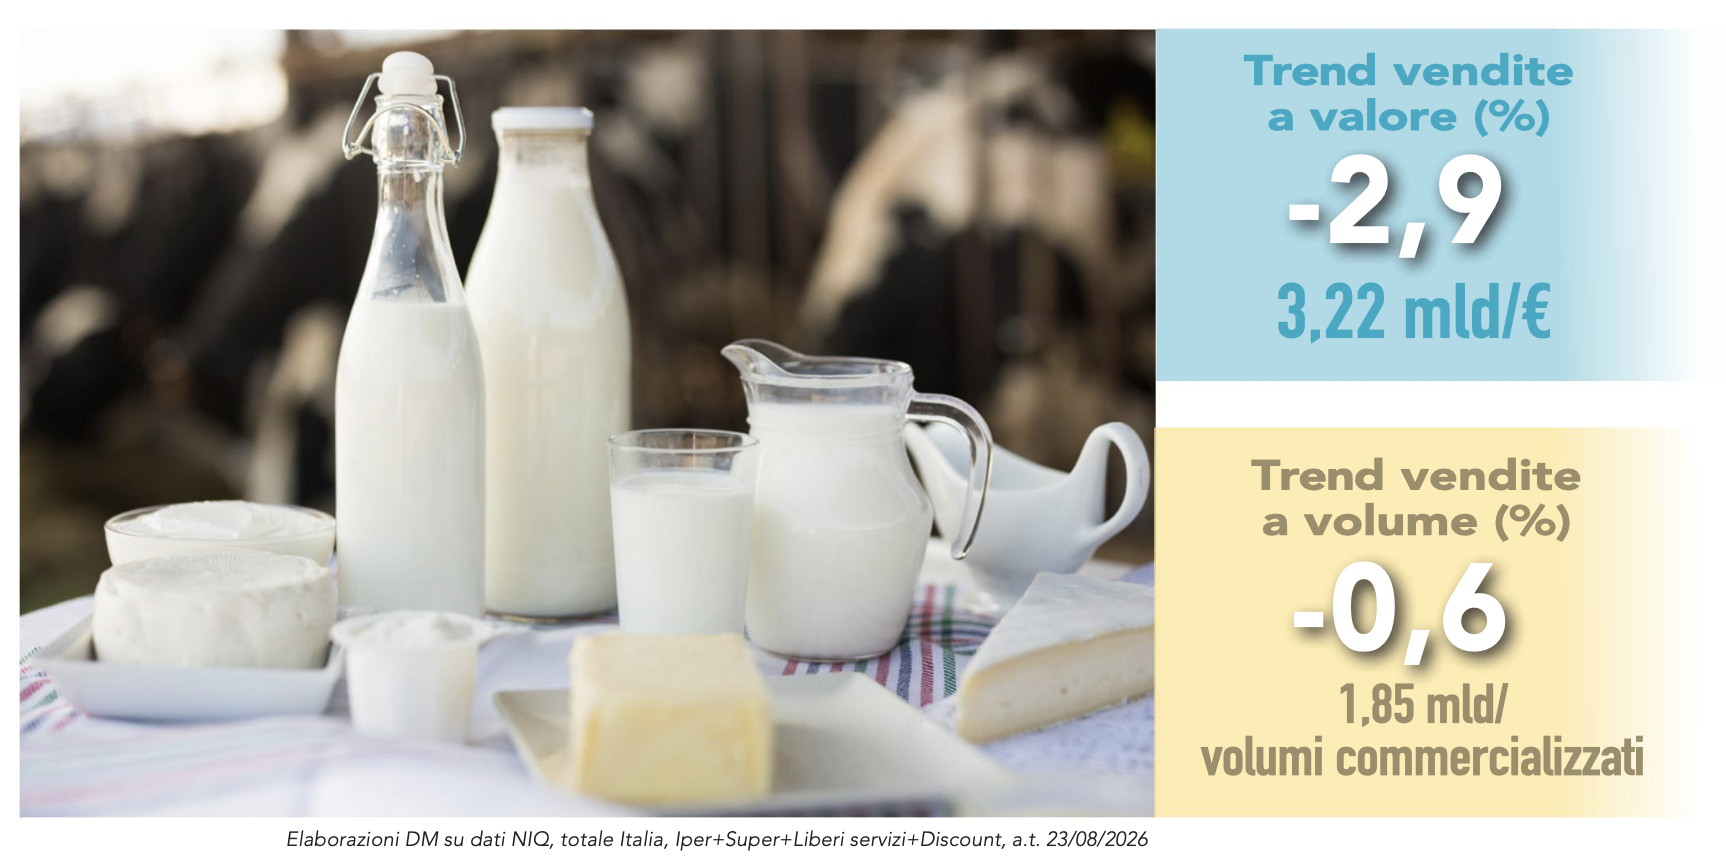 En el año que terminó el 23 de agosto de 2026, el mercado de la leche y sus derivados alcanzó una facturación de casi 3,22 miles de millones de euros y unos volúmenes comercializados de 1,85 miles de millones. Tras el crecimiento registrado el año anterior (+1,9%), el mercado muestra una contracción del 2,9% en valor, acompañada de una caída menos pronunciada en volumen (-0,6%). También se observa una reducción del precio medio por kg del 2,3%, en sentido contrario a lo observado en el periodo anterior (+4,4%), y una intensidad promocional del 26,5%, que aumenta un 2,7% (datos de NIQ, total de Italia, hipermercados+supermercados+autoservicios+descuento).
Evolución por zonas geográficas y canales de distribución
«La zona 1 sigue siendo la principal área geográfica de la categoría y concentra el 28,3% de la facturación nacional —comenta Filippo Morlini, de NIQ—. Sin embargo, registra un rendimiento claramente negativo, con una caída del 2,8% en valor, pero más moderada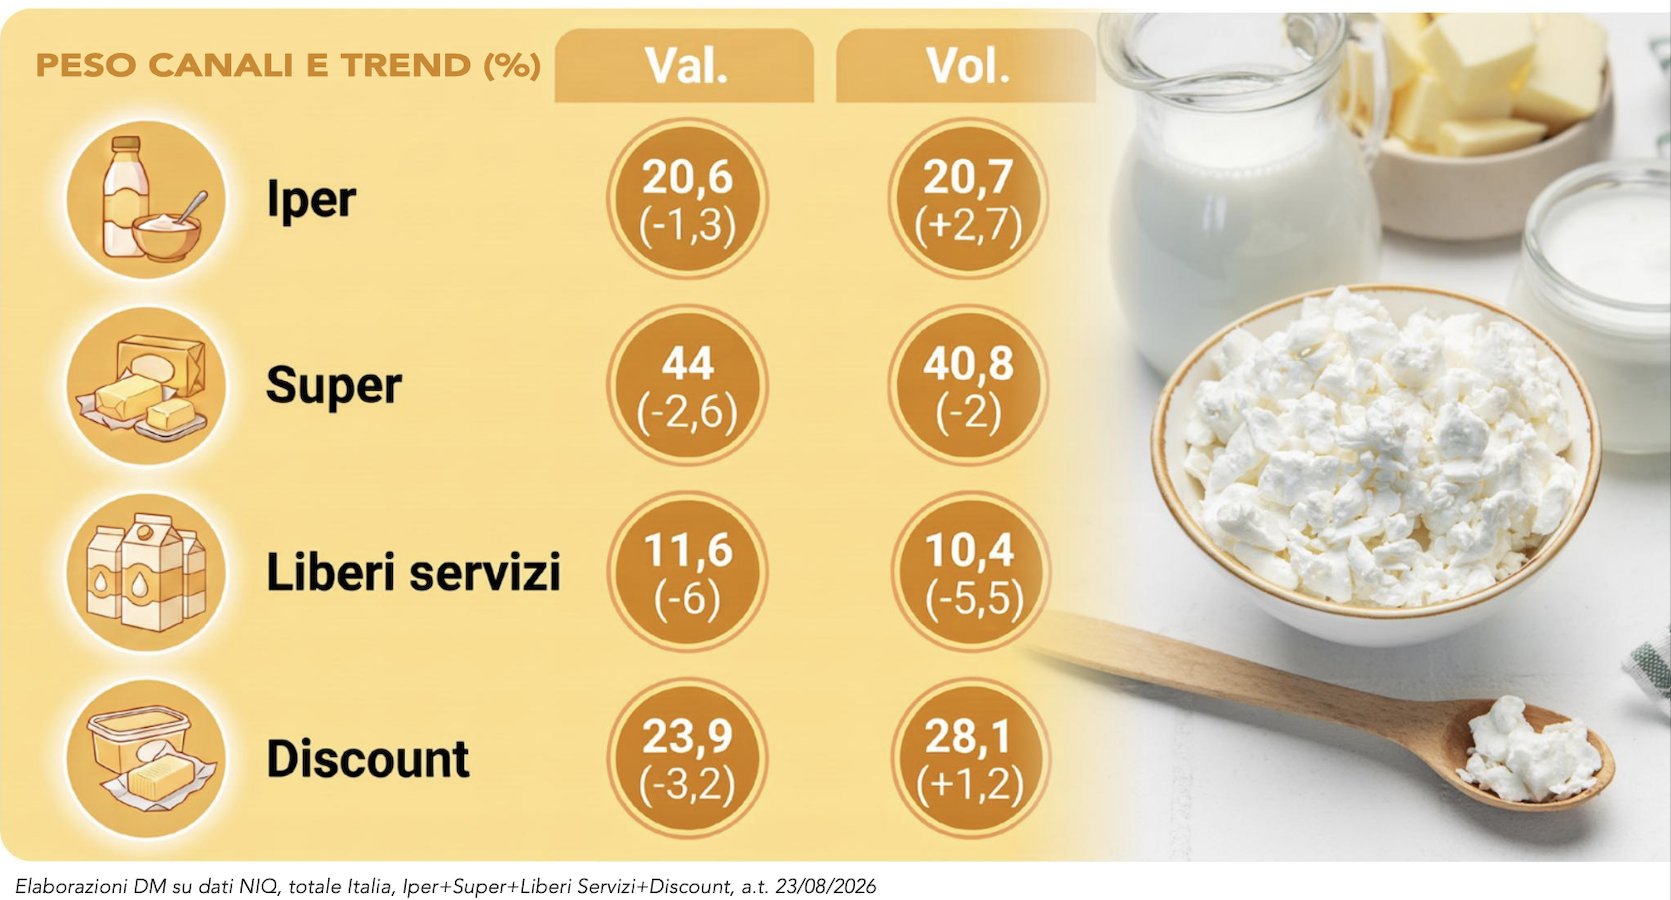 en volumen (-0,7%). La zona 2 es el mercado más pequeño y representa solo el 21,6% de la facturación total. La caída en valor es más pronunciada que en las demás zonas (-3,3%), pero es la única zona geográfica que registra un crecimiento en volumen (+0,6%); de hecho, destaca una caída más significativa del precio medio (-3,9%). La zona 3, que representa el 25% del mercado, registra una evolución similar a la zona 1, con una caída del 2,3% en valor y del 0,9% en volumen. La zona 4 (25,1% de la facturación) no se desvía de esta tendencia: registra una caída más pronunciada, del 3,3% en valor y del 1% en volumen, y presenta los peores resultados entre las zonas geográficas». La distribución moderna (hipermercados+supermercados+autoservicios), que representa el 76,1% de la facturación total, muestra una evolución negativa tanto en valor (-2,8%) como en volumen (-1,2%). Al analizar los distintos canales, los supermercados se confirman como el principal canal de venta, con el 44% de la facturación de la categoría, seguidos de los hipermercados (20,6%). Ambos canales registran una caída en valor, del 2,6% y del 1,3%, respectivamente, mientras que en volumen los hipermercados experimentan un notable crecimiento (+2,7%), acompañado de una caída del precio medio por volumen del 3,9%. Por su parte, los autoservicios (11,6% de la facturación) muestran una evolución más débil y registran una contracción tanto en valor (-6%) como en volumen (-5,5%). Los establecimientos de descuento, con el 23,9 de los puntos de venta, presentan una dinámica similar a la de los hipermercados: los volúmenes crecen un 1,2%, mientras que la facturación cae un 3,2%, ante una reducción del precio medio del 4,4%. Así pues, el crecimiento en volumen se observa únicamente en los canales que han registrado una mayor reducción del precio medio.
Evolución de los segmentos
El mercado de la leche y sus derivados se compone principalmente de seis segmentos: leche UHT (48,7%), leche fresca (22%), mantequilla (15,8%), nata UHT (8,8%), nata fresca (2,5%) y bechameles (2,1%). «La leche UHT —explica Filippo Morlini— representa el principal segmento de la categoría, con una facturación de unos 1,57 miles de millones de euros. A pesar de su papel central, registra una caída del 2,3% en valor, mientras que los volúmenes se mantienen prácticamente estables (+0,1%). Dentro del segmento destaca la leche UHT de alta digestibilidad/sin lactosa, que crece un 1,4% en valor y un 2,7% en volumen, mientras que la leche UHT semidesnatada, principal componente del segmento, registra una caída del 4,4% en valor». La leche fresca, segundo segmento en importancia, con una facturación de 708 millones de euros, registra una contracción del 2,9% en valor y del 3,2% en volumen. Entre los principales subsegmentos, 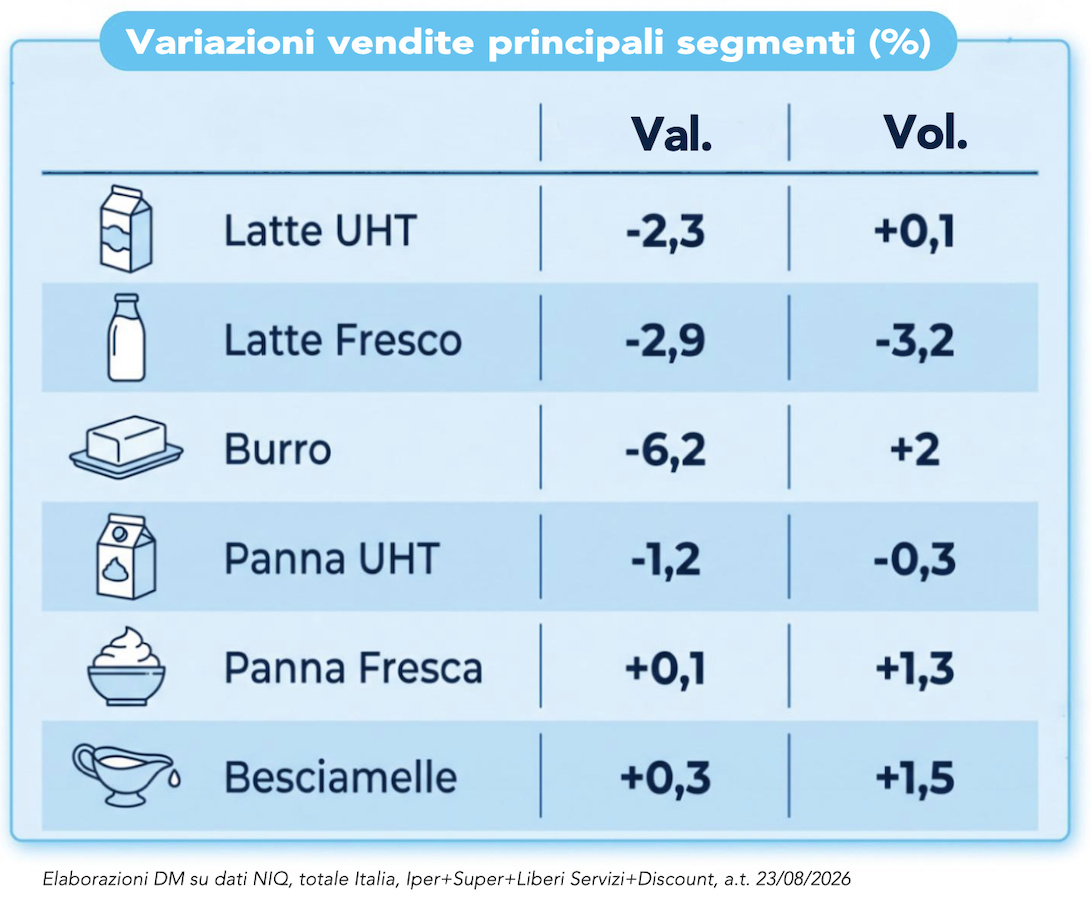 destacan los buenos resultados de la leche fresca de vaca de alta digestibilidad, que crece un 17,1% en valor y un 17,4% en volumen, mientras que la leche fresca de alta calidad (-4,2%) y la leche fresca semidesnatada (-4,7%) retroceden. «La mantequilla —continúa el analista de NIQ— es uno de los segmentos con peores resultados de la categoría: la facturación cae un -6,2%, mientras que los volúmenes crecen (+2%). La caída afecta sobre todo a la mantequilla normal (-6,8% en valor), que constituye el principal componente del segmento, mientras que la mantequilla ligera/sin lactosa limita las pérdidas (-2,2%). Sin embargo, casi todos los subsegmentos crecen en volumen, y este crecimiento se debe a una notable caída del precio. De hecho, el precio del segmento en su conjunto se reduce un 8,1%, el de la mantequilla normal un 8,8% y el de la mantequilla ligera/sin lactosa un 6%. Los subsegmentos de mantequilla en los que no se produce este fenómeno son también los que obtienen peores resultados en volumen». Por su parte, la nata UHT registra una facturación de 284,7 millones de euros y una variación del -1,2% en valor, mientras que se mantiene más estable en volumen (-0,3%). La nata para cocinar, que representa la mayor proporción del segmento, registra una caída del 2% en valor y del 1,1% en volumen. Las ventas de nata fresca se mantienen prácticamente en línea con las del año anterior (+0,1% en valor), con un crecimiento de los volúmenes (+1,3%). La nata fresca ESL crece un 5,7% en valor, mientras que la nata líquida tradicional registra una contracción del 3,4%. También aumenta la nata fresca sin lactosa (+7,7% en valor). Se observa una tendencia similar en el segmento de las bechameles: el mercado se mantiene prácticamente estable en valor (+0,3%) y crece un 1,5% en volumen. El impulso del segmento procede del subsegmento de la bechamel sin lactosa (+17,7% en valor) y de las bechameles de base vegetal (+10%), mientras que la bechamel normal registra una caída del 2,4%.
Lee más en DM Magazine de noviembre 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.